Con l’entrata in vigore della Legge di Bilancio 2026, il mondo dell’industria e della logistica torna a confrontarsi con uno strumento fiscale di grande impatto: l’Iperammortamento 4.0.
Con questa agevolazione si vogliono favorire investimenti strutturali, duraturi e ad alto contenuto tecnologico, capaci di rendere le imprese più efficienti, competitive e organizzate nel lungo periodo.
Per chi opera nella logistica e nell’intralogistica, il triennio 2026–2028 rappresenta una finestra particolarmente favorevole per pianificare l’automazione dei processi di magazzino, con un doppio vantaggio: riduzione del carico fiscale e miglioramento concreto delle performance operative.
In questo scenario, acquistare un sistema automatico come un magazzino automatico Modula risulta particolarmente conveniente.
Cos’è il nuovo Iperammortamento 4.0 e perché è una leva strategica
L’Iperammortamento 4.0 sostituisce i precedenti meccanismi basati sul credito d’imposta, prevedendo un ritorno alla deduzione fiscale maggiorata.
In pratica, l’impresa può ammortizzare fiscalmente un valore superiore al costo reale del bene, abbattendo l’imponibile negli anni successivi all’investimento.
Dal punto di vista fiscale, dunque, il beneficio consiste in una maggiorazione extracontabile del costo fiscale del bene: ad esempio, un bene acquistato per 100 può essere ammortizzato fiscalmente per 280 grazie alla maggiorazione del 180%.
Questo meccanismo può generare un risparmio fiscale potenziale fino al 43,2% del costo del bene, considerando l’aliquota IRES del 24% (180 × 24%).
Il beneficio si distribuisce lungo l’intero periodo di ammortamento del bene e si applica:
- agli acquisti diretti
- agli investimenti effettuati tramite leasing finanziario, con deduzione dei canoni per un periodo non inferiore alla metà della durata dell’ammortamento tabellare
Le quote di ammortamento utilizzate per il calcolo seguono le aliquote fiscali stabilite dal DM 31.12.1988, indipendentemente dalle aliquote contabili utilizzate in bilancio.
Questo approccio è particolarmente adatto a:
- investimenti complessi e integrati
- progetti di automazione industriale
- soluzioni che generano valore nel tempo, come i magazzini automatici
Non si tratta quindi di un incentivo fiscale “tattico”, ma di una misura pensata per accompagnare decisioni industriali di medio-lungo periodo.
Le aliquote: una leva potente per i progetti di automazione
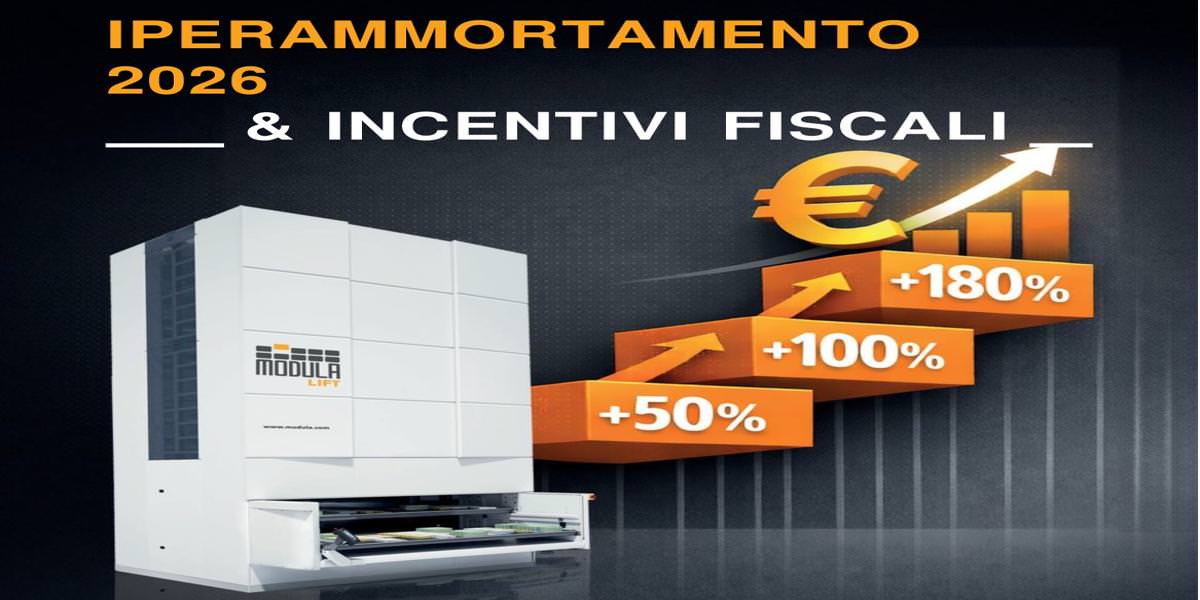
Il cuore dell’Iperammortamento 4.0 è rappresentato dalle maggiorazioni applicabili al costo del bene:
| Fascia di investimento | Maggiorazione |
| Fino a 2,5 milioni € | +180% |
| 2,5 – 10 milioni € | +100% |
| 10 – 20 milioni € | +50% |
Questi dati mostrano come sia possibile ridurre sensibilmente il costo effettivo dell’investimento e accelerare il ritorno di investimento del progetto.
Gli investimenti che possono accedere all’Iperammortamento 4.0: Modula è tra questi
La normativa premia gli investimenti in beni strumentali nuovi, materiali e immateriali, funzionali alla trasformazione digitale dei processi aziendali e interconnessi con i sistemi informativi dell’impresa o della supply chain.
Inoltre, la Legge di Bilancio 2026 aggiorna i riferimenti tecnici consultabili negli appositi allegati (IV e V) che definiscono le categorie di beni agevolabili.
Tra i beni materiali rientrano:
- beni strumentali con funzionamento controllato da sistemi computerizzati o sensori
- sistemi per l’assicurazione della qualità e della sostenibilità
- dispositivi per l’interazione uomo-macchina e miglioramento ergonomico delle postazioni
- infrastrutture digitali per elaborazione e trasmissione dati, cybersecurity e connettività industriale
(Sono invece esclusi dispositivi generici da ufficio come: PC, notebook, tablet, stampanti, scanner, periferiche non integrate nei processi produttivi).
Tra i beni immateriali rientrano invece:
- software per ambito produttivo e logistico (MES, CAD/CAM, WMS)
- algoritmi e modelli digitali basati su intelligenza artificiale
- software per sostenibilità e transizione ecologica
- applicazioni per tracciabilità digitale dei prodotti (es. Digital Product Passport).
Accanto alla componente “Industria 4.0”, la normativa include anche investimenti legati alla autoproduzione di energia da fonti rinnovabili per autoconsumo, inclusi sistemi di accumulo e impianti fotovoltaici prodotti in UE e registrati presso ENEA.
Non si tratta di singoli macchinari isolati, ma di ecosistemi tecnologici interconnessi, capaci di dialogare tra loro e con il resto dell’azienda.
In poche parole, il nuovo Iperammortamento prevede incentivi fiscali per investimenti 4.0.
Perché i magazzini automatici verticali sono beni pienamente agevolabili
I magazzini automatici verticali rappresentano uno degli esempi più chiari di bene strumentale avanzato.
Non sono semplici strutture di stoccaggio, ma sistemi automatizzati completi, in cui meccanica, elettronica e software lavorano insieme.
Dal punto di vista normativo:
- sono controllati da SW e sistemi automatici
- sono interconnessi ai software aziendali e ai gestionali ERP
- si integrano nei flussi logistici e produttivi
- rispettano i più moderni standard di sicurezza ed ergonomia
Tutte queste caratteristiche li rendono perfettamente coerenti con i requisiti descritti nel Bando.
I vantaggi dell’automazione di magazzino
Quando si introduce un sistema automatizzato di stoccaggio, i benefici sono immediati e tangibili, e vanno ben oltre l’incentivo fiscale:
- Spazio: lo sviluppo in verticale consente di liberare superficie a terra e sfruttare l’altezza dello stabile.
- Inventario sotto controllo: le giacenze sono sempre aggiornate e affidabili.
- Velocità operativa: tempi di prelievo costanti e prevedibili.
- Sicurezza: meno movimentazioni manuali, meno rischi per gli operatori.
- Ergonomia: l’operatore lavora in posizione corretta, senza sforzi inutili.
- Tracciabilità: ogni articolo è localizzato, ogni movimento è registrato.
- Interconnessione con sistemi informativi aziendali.
Il risultato è un magazzino più ordinato, più sicuro e più produttivo.
Il software: il vero motore del vantaggio competitivo
Se la struttura automatica è ciò che si vede, il software è ciò che fa davvero la differenza.
È la componente software che:
- abilita l’interconnessione richiesta dalla normativa
- collega il magazzino all’ERP aziendale
- gestisce ordini, missioni e priorità in tempo reale
- fornisce dati affidabili per analisi e decisioni strategiche
Con Modula WMS è possibile gestire anche le aree manuali del magazzino, creando un ecosistema logistico integrato: è lo strumento che permette di avere pieno controllo, visibilità completa e capacità di adattarsi rapidamente ai cambiamenti della domanda.
Dal punto di vista dell’Iperammortamento 4.0, il software non è un elemento secondario: è parte integrante delle componenti ammortizzabili ed è ciò che rende l’investimento realmente conforme ai requisiti.
Chi può accedere al Bando e in che periodo
L’agevolazione è rivolta alle imprese titolari di reddito d’impresa che investono in beni destinati a strutture produttive in Italia.
Sono esclusi: lavoratori autonomi, soggetti in regime forfetario, imprese agricole che determinano il reddito su base catastale e le imprese che si trovano in determinate situazioni giuridiche, tra cui liquidazione volontaria o coatta, fallimento, concordato, procedure concorsuali o destinatarie di sanzioni interdittive ai sensi della normativa 231.
Il periodo di applicazione indicato nelle analisi operative più diffuse è dal 1° gennaio 2026 al 30 settembre 2028.
Un ulteriore requisito riguarda la provenienza dei beni, che devono essere prodotti nell’Unione Europea o nello Spazio Economico Europeo (SEE).
Quando scatta l’agevolazione
La data rilevante per determinare l’applicabilità dell’agevolazione dipende dalla modalità di acquisizione dell’investimento.
Acquisto diretto (come nel caso di una soluzione Modula)
- Data di consegna o spedizione del bene (DDT o fattura immediata).
Ma anche nel caso di acquisto con clausola di prova o gradimento /Leasing finanziario/ Appalto/ Costruzione in economia.
Dal punto di vista operativo è utile distinguere tre momenti chiave:
- Consegna/collaudo → definisce la normativa applicabile
- Entrata in funzione → consente l’avvio dell’ammortamento ordinario
- Interconnessione → consente la fruizione dell’Iperammortamento
L’interconnessione può avvenire anche successivamente alla messa in funzione, purché entro la fine del periodo di ammortamento.
Requisiti tecnici dei beni 4.0
Per essere considerati beni 4.0, i macchinari devono rispettare 5 requisiti obbligatori e almeno 2 requisiti facoltativi.
Tra i requisiti obbligatori:
- controllo tramite CNC o PLC
- interconnessione ai sistemi informatici aziendali
- integrazione automatizzata con il sistema logistico o produttivo
- interfacce uomo-macchina intuitive
- rispetto dei più recenti standard di sicurezza e salute sul lavoro.
Tra quelli facoltativi:
- telemanutenzione o telediagnosi
- monitoraggio continuo dei parametri di processo tramite sensori (Modula IOT tramite protocollo OPC-UA o Web Analytics)
- integrazione cyber-fisica con simulazioni e modelli digitali del processo produttivo
Cumulabilità
L’Iperammortamento 4.0 è cumulabile con altre agevolazioni nazionali o europee, a condizione che:
- non vi sia doppio finanziamento sulle stesse quote di costo
- la somma dei benefici non superi il costo complessivo dell’investimento
La base di calcolo dell’iperammortamento deve comunque essere considerata al netto di eventuali contributi o sovvenzioni ricevute.
Documentazione e procedure
Per accedere al beneficio è necessario predisporre una serie di documenti tecnici e contabili.
Tra i principali:
- perizia tecnica asseverata (oppure autodichiarazione per investimenti inferiori a 300.000 €)
- certificazione contabile del revisore
È inoltre richiesto che l’azienda disponga di:
- DURC regolare
- DVR aggiornato
La procedura prevede anche comunicazioni tramite il GSE:
- Comunicazione preventiva con i dati sugli investimenti programmati.
- Comunicazione di conferma entro 60 giorni con ordine e pagamento di almeno il 20% di acconto.
- Comunicazione di completamento entro il 15 novembre 2028 con indicazione degli investimenti effettuati.
Il mancato invio delle comunicazioni comporta la decadenza dell’agevolazione.
Un orizzonte temporale che favorisce la pianificazione
Uno dei limiti storici degli incentivi fiscali è sempre stata la brevità delle finestre temporali.
Con il nuovo Iperammortamento, questo problema viene superato: quasi tre anni di validità permettono alle imprese di pianificare investimenti articolati, per fasi, senza pressioni legate a scadenze ravvicinate.
È un contesto ideale per chi vuole:
- progettare l’automazione con metodo
- integrare hardware e software in modo corretto
- costruire soluzioni destinate a durare nel tempo
In questo senso soluzioni come quelle di Modula sono, come dice il nome stesso modulari, quindi permettono di iniziare con un primo sistema e poi scalare progressivamente con ulteriori installazioni per reparti o funzioni diverse.
Nel nuovo scenario industriale, il magazzino non è più un semplice supporto operativo, ma un nodo strategico della supply chain.
Chi pianifica ora, costruisce un vantaggio competitivo che dura nel tempo.
Sfruttare l’automazione per gestire la logistica dell’E-commerce